氣候變遷因應
隨著氣候變遷災害愈發頻繁,減緩全球暖化刻不容緩,為抵禦氣候變遷帶來的自然災害,臺灣菸酒積極強化調適能力,關注氣候變遷可能帶來的風險與衍生之機會,確保永續經營。

臺灣菸酒氣候轉型里程碑
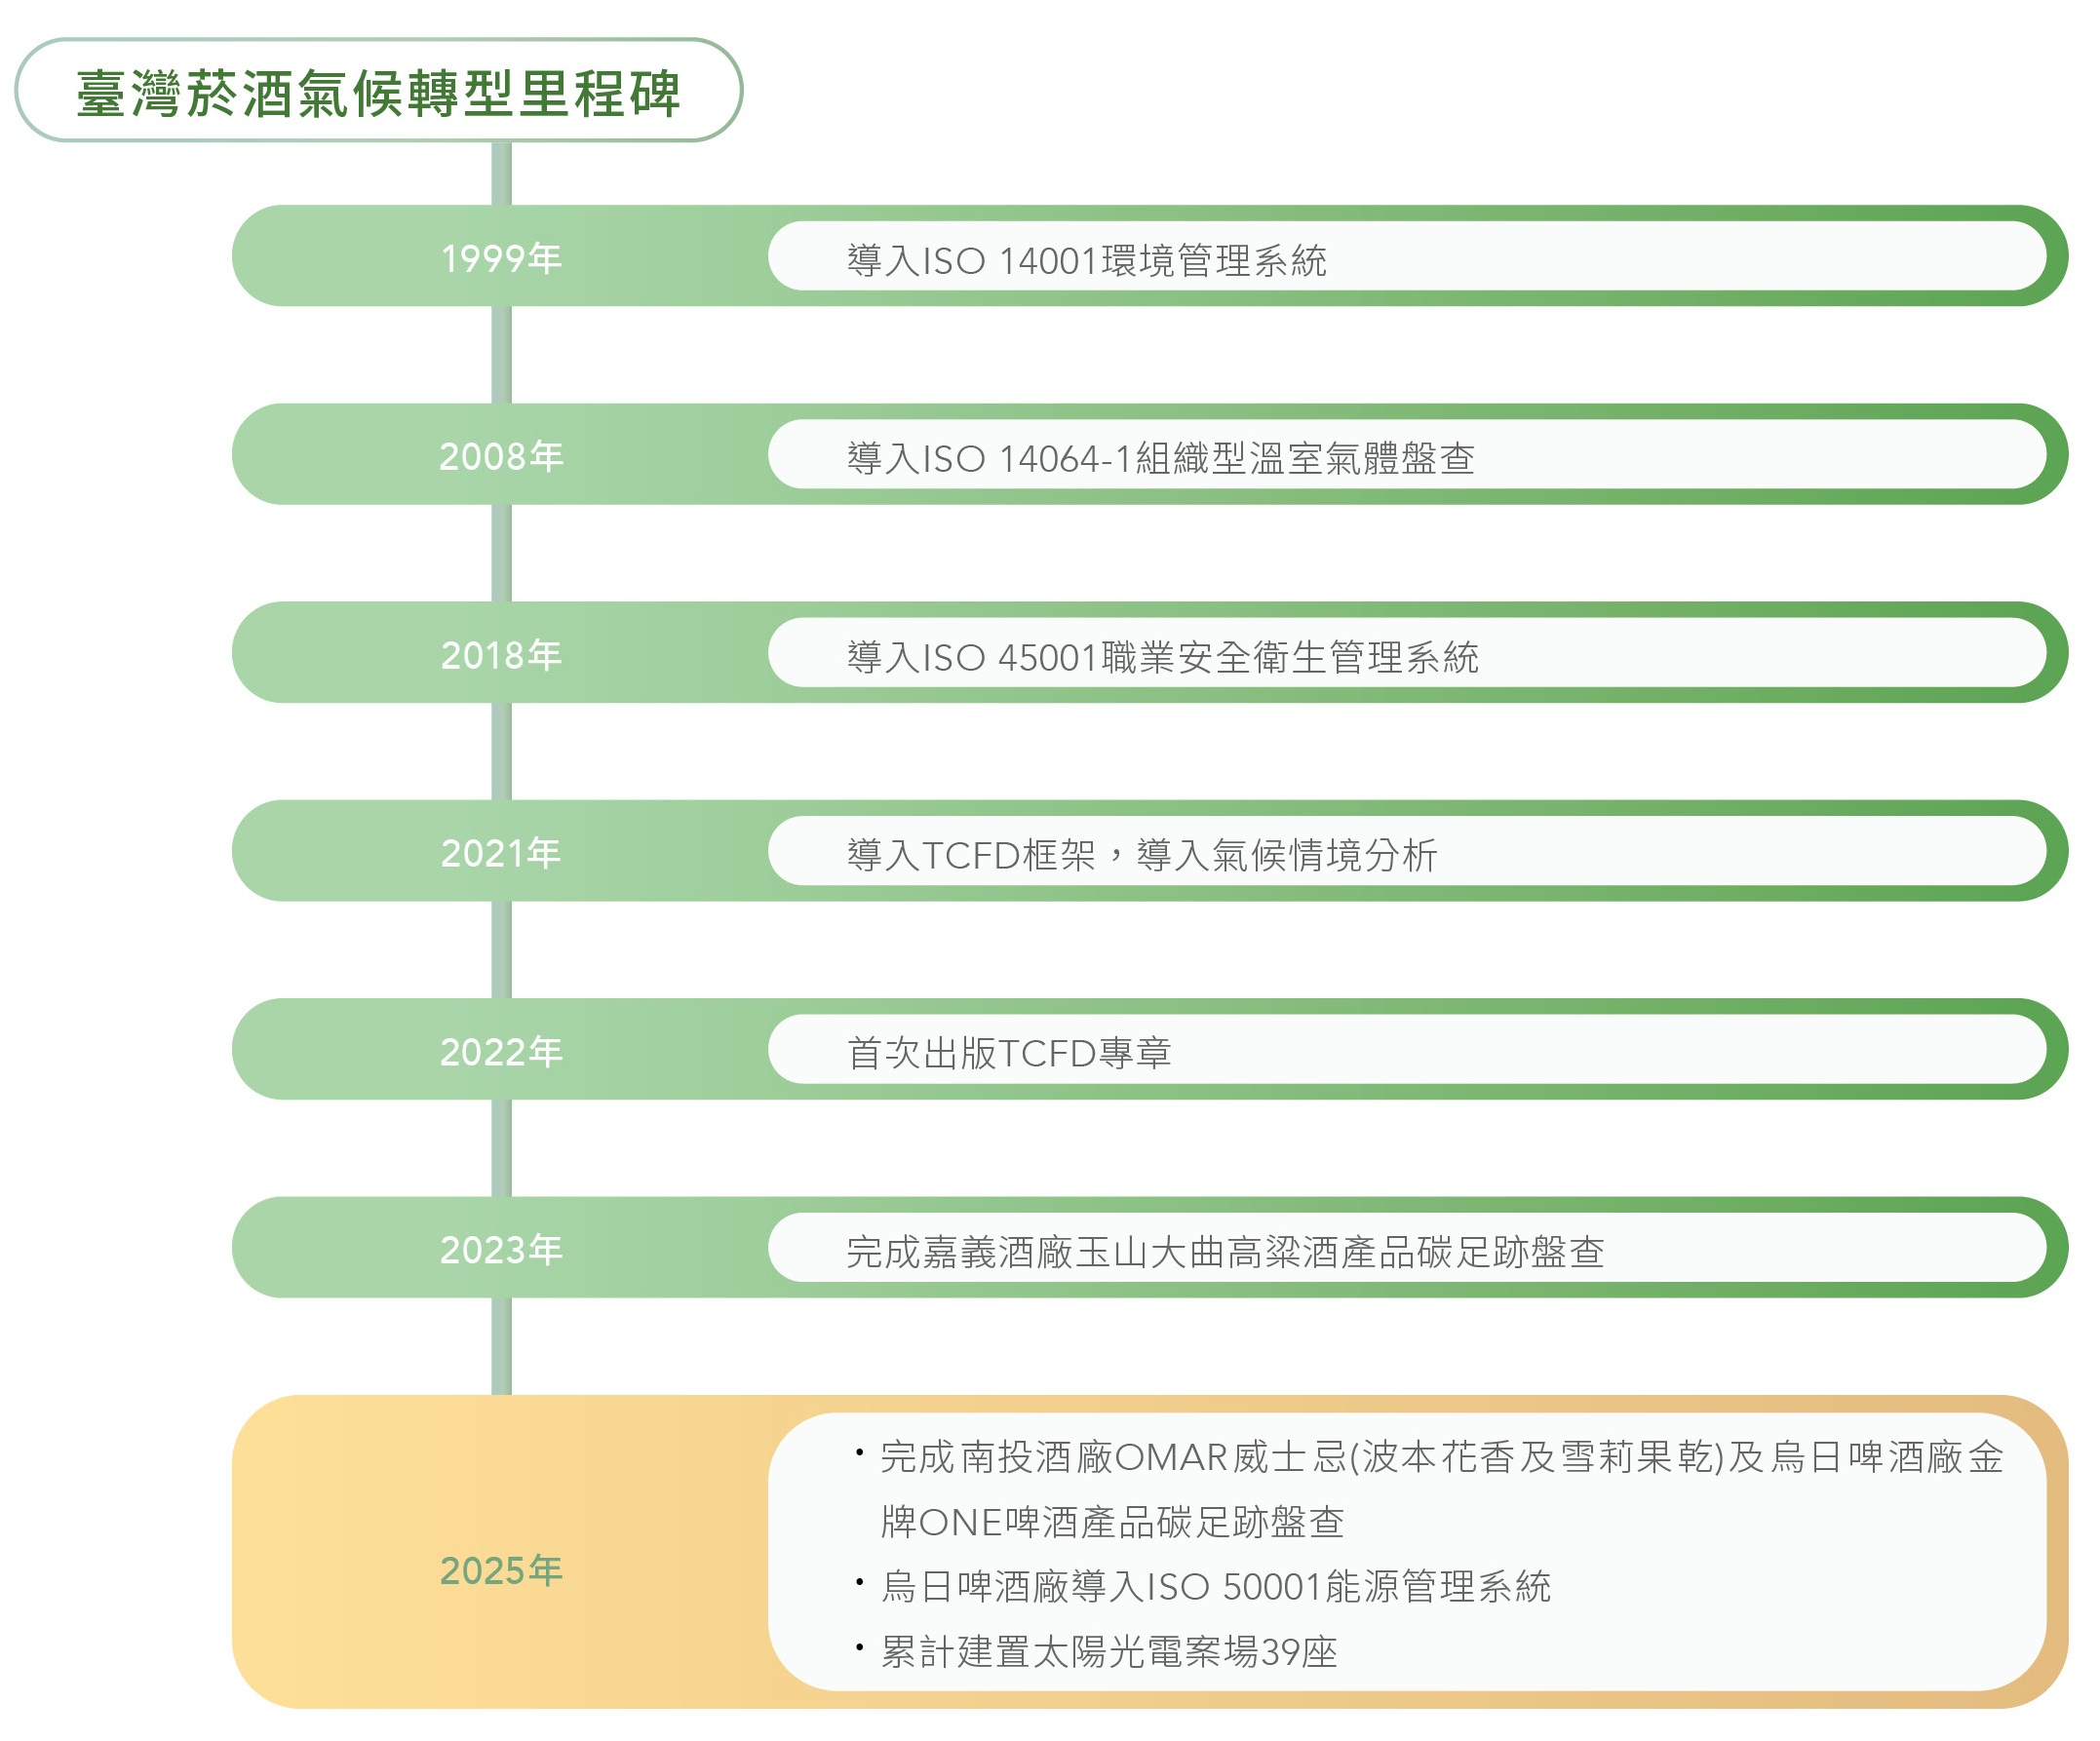
氣候變遷目標與調適策略
臺灣菸酒密切注意全球氣候變遷趨勢,依據 TCFD 揭露建議架構,從治理、策略、風險管理、指標與目標等 4 項核心要素,由企業永續發展委員會作為內部管理氣候風險與機會功能性組織,每年蒐集與分析氣候相關國際趨勢、產業關注議題等資訊,擬定氣候相關風險與機會內部評估問卷,召集各處室,協助辨識可能造成重大財務衝擊氣候相關風險與機會。

氣候風險與機會鑑別流程
臺灣菸酒透過外部顧問協助進行各處室部門質化訪談及量化問卷調查,盤點並分析實體與轉型風險影響程度,研析TCFD框架所需資料,彙整本公司現況與精進方向,依此鑑別出關鍵氣候風險因子、進而強化氣候變遷風險管理流程。氣候風險與機會鑑別流程如下圖所示。

臺灣菸酒氣候變遷風險與機會鑑別
臺灣菸酒透過前述風險鑑別流程,完成本公司環境風險與機會矩陣,將六大風險及五大機會議題納入企業環境風險管理重點範疇,積極控管因應,並由永續委員會持續監督改善成效。
氣候變遷風險與機會
為確保氣候相關風險與機會之評估具備一致性及明確之判斷基準,本公司於2025年TCFD鑑別流程中訂定清楚之重大性篩選標準。依各項風險議題之評分結果,以發生可能性與衝擊程度加總排序前3名作為重大風險;重大氣候機會則以發生可能性與衝擊程度加總排序前2名篩選。
基於上述原則,2025年選定轉型風險排序前3項、實體風險排序第1項,以及機會排序前2項之議題,作為臺灣菸酒2025年度TCFD重大氣候風險與機會之重點分析與揭露內容。

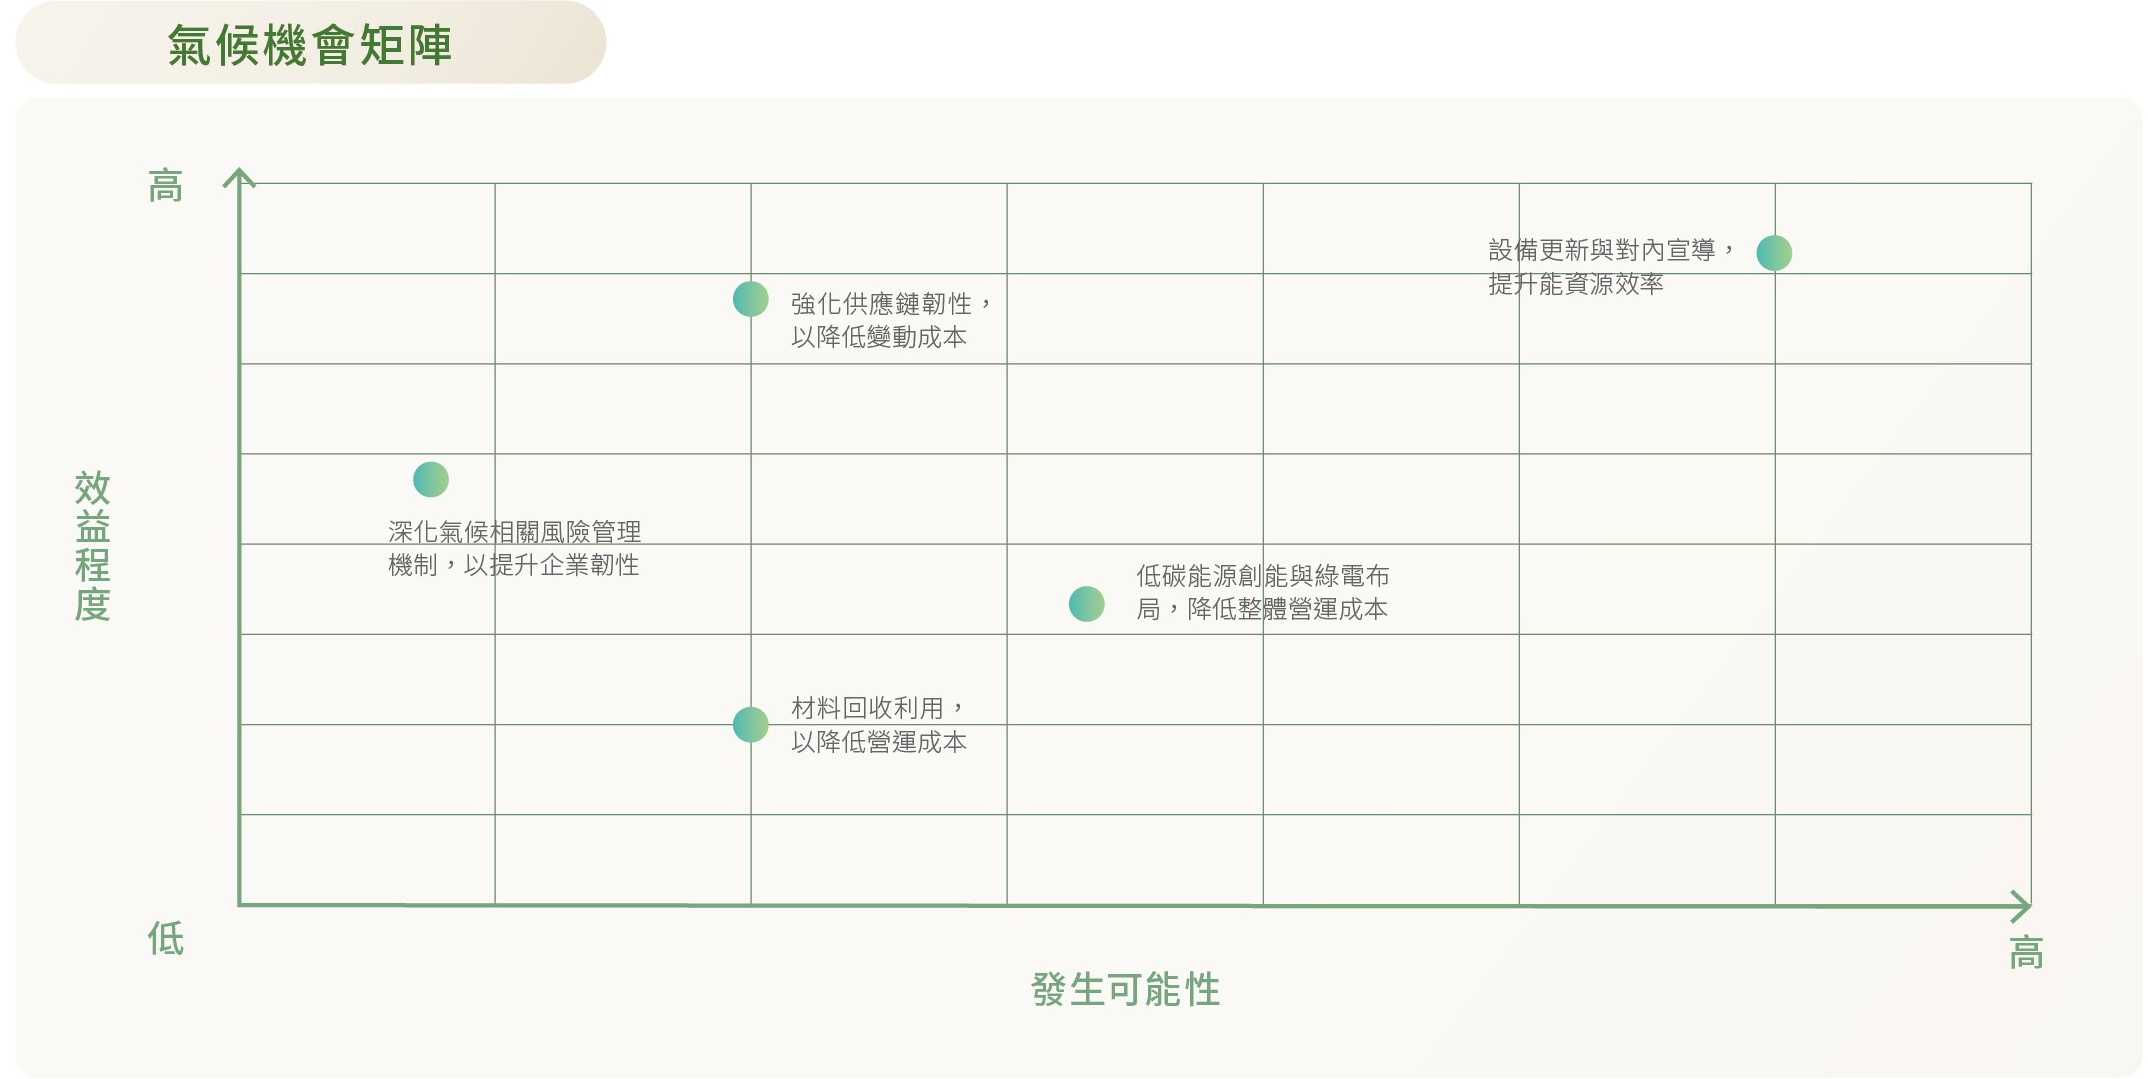
臺灣菸酒重大氣候風險與機會管理方針

氣候變遷風險情境分析
為強化氣候變遷風險管理能力,本公司依據TCFD建議架構、聯合國政府間氣候變遷專門委員會(IPCC)第六次評估報告(AR6)與國際能源署(IEA)《Net Zero by 2050》路徑報告,結合國內外同業的氣候情境分析實務,系統性評估氣候相關風險與機會對營運與財務可能造成的影響,並擬定對應之管理策略。

轉型風險
臺灣菸酒參考國際能源署(IEA)提出之三項主要碳排放演變情境,包括既定政策情境(Stated Policies Scenario, STEPS)、假設僅維持現行政策情境(Current Policies Scenario, CPS),及2050淨零排放情境(Net Zero Emissions by 2050 Scenario, NZE),以計算本公司潛在碳排量,以利評估氣候變遷風險潛在衝擊程度,建構臺灣菸酒企業韌性及永續發展力。

根據三種政策情境分析,臺灣菸酒在不同強度的減碳路徑下,所需花費的減碳成本差異明顯。在既定政策情境(STEPS)下,2030年至2050年間,碳成本以EU ETS及NGFS淨零假設成長最為顯著。相對減碳較為消極之現行政策情境(CPS)中,整體碳成本進一步提高,2050年NGFS模型預估,欲達成淨零所需減碳成本更逾64億,反映減碳政策延後將導致未來一次性成本負擔加劇。在積極轉型的淨零排放情境(NZE)情境下,2040年後成本明顯收斂,至2050年已趨近於零,顯示提前導入減碳措施具有長期成本控管效益。
臺灣已正式邁入碳定價時代,其他國家針對產品進口徵收碳稅,將影響產品競爭力,臺灣菸酒期盼透過推動各項減碳行動、強化節能、再生能源導入及低碳技術投資,有效降低長期碳成本。


實體風險
臺灣每年5月至9月間常受到梅雨鋒面、颱風及低壓帶所引發的強降雨影響。為評估未來可能面臨的淹水風險,參考「臺灣氣候變遷推估資訊與調適知識平臺」(TCCIP) 資料,以最嚴重、全球升溫達4°C的RCP 8.5情境為基礎,推估若全球氣候政策與減碳措施未能有效執行,在目前至本世紀末(2081至2100年)期間,各生產工廠所面臨的潛在淹水風險。

面對未來降雨量增加,且工廠位處平緩地形情況下,恐易造成廠區淹水,臺灣菸酒為避免營運中斷,審慎評估潛在危害性並規劃淹水應變政策,並針對鑑別出之前3大財務影響之廠址加強淹水預防措施。
